기초생활수급 재산·소득 산정 포인트
소득인정액은 소득평가액+재산의 소득환산액입니다. 보증금·차·금융이 환산되고, 기본재산액·부채 일부만 빠집니다. 표의 월 소득만 보면 탈락합니다.
핵심 수치
기준: 국민기초생활보장 소득인정액 산정 체계
검증일: 2026. 07. 23.
- 핵심 지표
- 소득인정액 = 소득평가액 + 재산의 소득환산액
- 재산
- 일반·금융·자동차 등 구분
- 공제
- 기본재산액 · 부채 일부
- 확인
- 복지로 · 주민센터 모의
위 수치는 공식 안내를 대조한 뒤 표기합니다. 제도 개정 시 달라질 수 있으며, 개별 수급액·자격은 심사 결과를 따릅니다. 출처: 보건복지부 기초생활보장 안내
기초생활 자격이 “월급이 얼마 이하” 한 줄로 끝내지 않는 이유는, 심사의 중심이 소득인정액이기 때문입니다. 통장·집·차·보증금이 어떻게 잡히는지 감을 잡아 두면, 신청 전 체크와 급여 종류를 볼 때 덜 헷갈립니다.
아래는 산정 구조 요지입니다. 환산율·기본재산액 금액·차 특례 등은 시점·지역·지침에 따라 달라지므로, 이 글에서 임의 금액을 만들어 붙이지 않습니다. 확인 창구는 복지로 모의·주민센터입니다.
핵심 식 하나
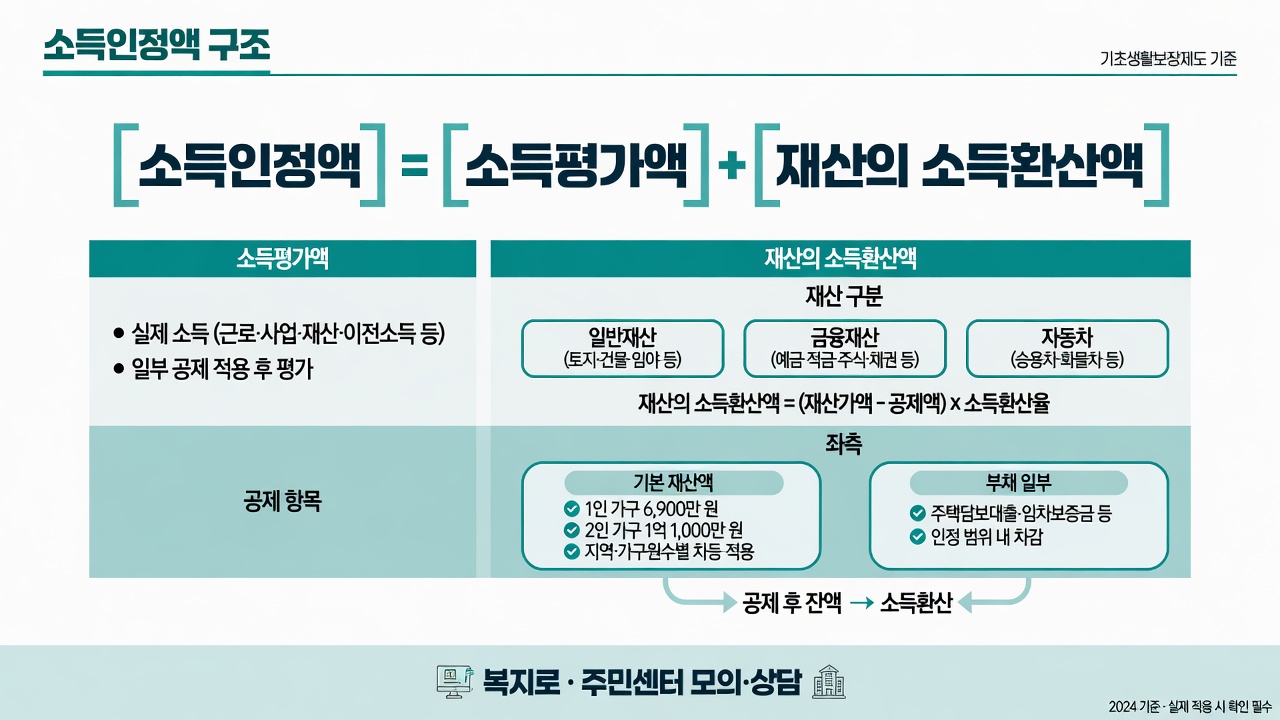
| 구성 | 의미 (요지) |
|---|---|
| 소득인정액 | 선정에 쓰는 종합 지표 |
| 소득평가액 | 근로·사업 등 소득 쪽 평가 |
| 재산의 소득환산액 | 재산을 일정 방식으로 “소득처럼” 환산한 값 |
| 공제 | 기본재산액, 부채 일부 등이 반영되는 구조 |
공식 요지: 소득인정액 = 소득평가액 + 재산의 소득환산액
출처 방향: 보건복지부 기초생활 안내 · 검증일 2026-07-23
급여별로 “기준중위 ○% 이하”와 비교하는 값이 바로 이 소득인정액 쪽입니다.
재산은 한 덩어리가 아니다
재산은 보통 성격별로 나눕니다.
- 일반재산 — 부동산, 전·월세 보증금 등 주거 관련 자산이 여기에 가깝게 다뤄지는 경우가 많음
- 금융재산 — 예·적금, 보험 해약 환급금 성격 등 통장 잔액이 대표적
- 자동차 — 배기량·가액·용도에 따라 산정·제외·별도 취급이 갈릴 수 있음
“집만 없으면 재산 제로”로 보면, 금융·차량에서 막히는 사례가 납니다.
기본재산액·부채가 하는 일
기본재산액은 지역·가구 유형에 따라 일정 금액을 재산에서 덜어 주는 공제 성격으로 이해하면 됩니다. 전세 보증금이 커 보여도, 기본재산·환산 규칙과 함께 봐야 합니다.
부채는 전액이 아니라 인정되는 범위의 일부가 반영되는 구조가 일반적입니다. 사채·기준 밖 부채는 기대한 만큼 안 빠질 수 있습니다.
정확한 공제액·환산율은 공고·지침·상담 화면을 따르세요.
현장에서 자주 하는 오해
| 오해 | 바로잡기 |
|---|---|
| 월급만 적으면 된다 | 가구 소득 + 재산 환산을 같이 봄 |
| 통장은 안 본다 | 금융재산으로 반영되는 것이 일반적 |
| 차는 무조건 탈락 | 용도·가액 등에 따라 다름 → 상담 |
| 전세 보증금은 무시 | 주거 재산으로 잡히는 구조가 일반적 |
| 인터넷 모의 = 확정 | 예비일 뿐, 조사·결정이 우선 |
부양의무는 재산 식과 별축입니다. 급여 종류마다 다릅니다. 신청 준비는 신청 전 체크.
보증금·자동차·금융이 월 소득처럼 잡힐 때
1) 월급은 낮은데 전세 보증금이 큼
주거 재산으로 잡히는 구조가 일반적입니다. 기본재산액·환산과 같이 봐야 주거급여 문턱이 보입니다.
2) 통장에 목돈이 있음
금융재산입니다. 생계 기준을 월급만으로 가늠하면 탈락 이유를 못 읽습니다.
3) 출퇴근용 중고차 한 대
용도·가액에 따라 다릅니다. “차 = 무조건 탈락”이 아닙니다. 주민센터에 차종을 가져가 묻습니다.
환산율·기본재산액은 지역·시점에 따라 다릅니다. 복지로 모의계산과 통지서 소득인정액 칸을 나란히 둡니다.