ETF 투자 초보 가이드: 구조·비용·세금
거래소에서 사는 지수 바구니. 국내 주식형 매매차익은 비과세인 경우가 많고, 분배금은 배당소득이 될 수 있습니다. 총보수와 과세 유형을 설명서에서 먼저 봅니다.
핵심 수치
기준: ETF 비용·과세 일반 체계
검증일: 2026. 07. 21.
- 총보수
- 연 % (상품별 상이)
- 매매
- 거래소 실시간 매매
- 국내 주식형 매매차익(요지)
- 비과세인 경우 많음
- 배당·분배금
- 배당소득 과세 가능
상품·거주자 요건 확인
위 수치는 공식 안내를 대조한 뒤 표기합니다. 제도 개정 시 달라질 수 있으며, 개별 수급액·자격은 심사 결과를 따릅니다. 출처: 금융투자협회·국세청 금융투자 과세 안내
ETF는 지수를 따라가도록 만든 바구니를 거래소에서 주식처럼 사고파는 상품이 일반적입니다. 보수가 낮은 편이 많지만 원금 보장은 아닙니다. 예금자보호 한도와도 무관합니다. 보호 한도는 예금자보호를 보세요.
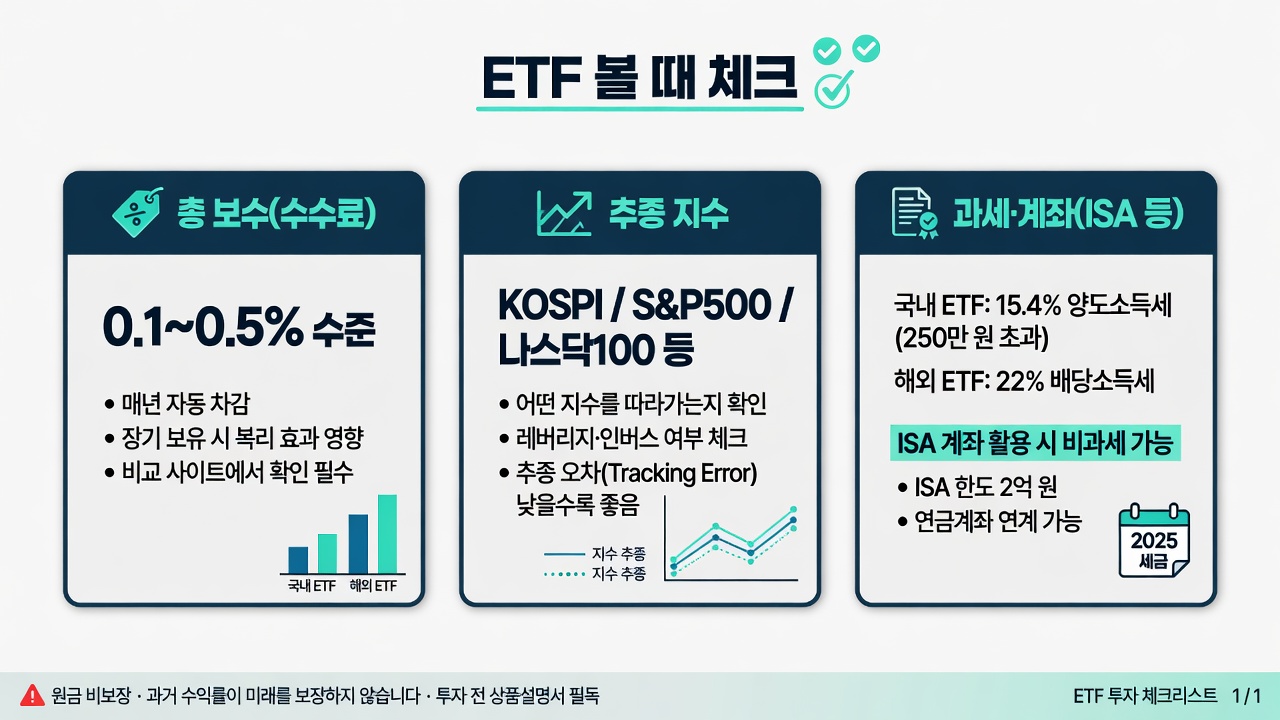
출처: 금융투자협회·국세청 금융투자 과세 안내.
초보가 먼저 볼 것
| 항목 | 요지 |
|---|---|
| 총보수 | 연 % (상품별 상이). 장기에서 복리로 수익을 깎음 |
| 매매 | 거래소 실시간이 일반적 |
| 국내 주식형 매매차익 | 비과세인 경우 많음 (상품·거주자 요건 확인) |
| 배당·분배금 | 배당소득 과세 가능 |
같은 코스피를 따라가도 총보수 0.05%와 0.4%는 10년 뒤에 차이가 납니다. 거래 스프레드(사는 값과 파는 값 차이)도 비용입니다. 거래량이 적은 종목은 장중 가격이 지수와 벌어질 수 있습니다.
세금은 종류가 가른다
국내 주식형은 매매차익이 비과세인 경우가 많다는 요지입니다. 분배금을 받으면 배당소득 과세가 붙을 수 있습니다. 해외·파생·원자재형은 매매차익 과세 구조가 달라집니다. 이름에 “레버리지·인버스”가 있으면 초보 적립식과 잘 안 맞습니다.
ISA 안에서 굴리면 손익 통산·비과세 한도 혜택을 노릴 수 있습니다. 연금 계좌와 비교는 ISA vs 연금. 연말정산 공제 대상이 ETF 매수 자체인 것은 아닙니다. 공제는 연말정산 쪽입니다.
적립 20만·해외형·점수용 매수
1) 적금만 쓰던 사람, 월 20만 원
국내 주식형 광역 지수 ETF 하나를 ISA에 적립하는 집이 많습니다. 매일 사고팔지 않습니다. 총보수와 추종 지수만 확인합니다.
2) 미국 지수에 넣고 싶은 사람
해외형이면 매매차익·환차익 과세가 국내 주식형과 다릅니다. 설명서의 과세 유형을 국내형과 같은 줄에 두지 마세요.
3) 신용점수를 올리려고 ETF를 산다
점수와 무관합니다. 손실이 나도 신용에는 직접 안 붙고, 반대로 수익이 나도 점수가 안 오릅니다. 점수는 신용점수를 보세요.
매수 전에 설명서에서 볼 세 줄
추종 지수 이름, 총보수, 과세 유형(국내 주식형·해외·파생)을 같은 화면에 적습니다. 이름에 국가·산업이 같아도 지수가 다르면 구성이 다릅니다. 합성·환헤지 문구가 있으면 초보 적립식과 잘 안 맞을 수 있어 그 줄을 표시합니다.
거래량이 얇은 종목은 장중 가격이 지수와 벌어집니다. 지정가보다 시장가로 큰 금액을 넣으면 체결가가 기대와 다릅니다. 적립이면 날짜를 정해 같은 종목을 사고, 매일 사고팔지 않습니다.
ISA 안에서 사면 일반 계좌와 손익·한도 계산이 달라집니다. 연금 계좌 매수와 ISA 매수를 한 앱 화면에서 섞지 마세요. 비교는 ISA vs 연금. 예금자보호 대상이 아닙니다. 분배금이 들어오면 배당소득 여부를 연말 자료에서 확인하고, 일반 계좌와 ISA 거래 내역을 섞어 두지 않습니다.
레버리지·인버스 이름이면 초보 적립식과 잘 안 맞습니다. 국내 주식형 매매차익 비과세 요지를 해외형에 그대로 적용하지 않습니다.
개별 종목 추천이 아닙니다. 보수·지수·과세는 투자설명서가 최종입니다.